Por Luisa García Tellez (*).-
Cinco millones de peruanos y una situación en común: el obligatorio descuento mensual del diez por ciento de su sueldo. Este recorte les significa una menor liquidez mes a mes, con una expectativa que lo compensa: que un día las AFP les devolverán todo el dinero acumulado, más la suma de intereses ganados, a través de pensiones mensuales.
Sin embargo, lo que aquellos cinco millones desconocen es que esa expectativa no pasará de ser solo eso. Pues un porcentaje que variará, cuando menos, entre un 20 y cerca de un 50 por ciento de su fondo de jubilación no retornará a sus bolsillos a menos que tenga asegurada su entrada al Récord Guinness de longevidad.
Veamos primero el caso de retiro programado. A diferencia de las rentas vitalicias que están a cargo de las aseguradoras, las pensiones por retiro programado son pagadas directamente por las AFP.
En este caso, el pensionista mantiene la propiedad del fondo y retira mensualmente de éste lo que le corresponde como pensión; mientras que la administradora sigue invirtiendo lo que va quedando en la cuenta, prometiendo rentabilizarlo.
Para comprender cómo se calculan las pensiones, IDL-R pidió en varias oportunidades ejemplos de estos cálculos a la Superintendencia de Banca, Seguros y AFP (SBS). Pero estas solicitudes fueron denegadas. Con la ayuda de especialistas en análisis de riesgos, entre los cuales agradecemos especialmente a Isabel Casares, doctora en Ciencias Actuariales y Financieras por la Universidad Complutense de Madrid, IDL-R logró reconstruir los cálculos detrás de las pensiones de retiro programado, y ensayar distintos escenarios. Y cuando mostró los resultados a funcionarios de la SBS, estos tuvieron que reconocer su corrección.
Una vez logrado el objetivo, IDL-R pudo determinar que, incluso en un escenario en el que el pensionista no tiene dependientes (o beneficiarios), un porcentaje que variará entre 20 y cerca de 50% del fondo de jubilación no regresará a manos del aportante.
¿Cómo sucede? Aquí se lo explicamos.
Las pensiones de retiro programado –que en promedio ascendieron a 801 soles, a febrero último, según SBS– están determinadas, entre otros factores, por una probabilidad: cuántos años de vida le quedan al jubilado.
Para medir esta probabilidad, las AFP utilizan una tabla de mortalidad. En el caso peruano se maneja la RV-2004 Modificada Ajustada, que recoge probabilidades de vida hasta los 110 años.
En función de esta tabla, la administradora determina por cuánto tiempo tendrá que hacer durar el fondo del pensionista. A mayor tiempo, las pensiones serán más bajas; a menor tiempo, más altas.
Para evitar que las pensiones no sean las adecuadas, “la tabla debe reflejar, en teoría, el comportamiento poblacional”, afirmó Elio Sánchez, intendente general del área de Supervisión Actuarial de Inversiones y Prestaciones de la SBS.

Elio Sánchez, intendente general del área de Supervisión Actuarial de Inversiones y Prestaciones de la SBS. (Foto: IDL-Reporteros)
Para analizarlo, IDL-R cruzó los resultados de distintos casos pensionarios con el indicador esperanza de vida que brinda el INEI como la propia SBS.
“La medida adecuada para la esperanza de vida es [la que corresponde] al momento en que te vas a jubilar”, afirmó Sánchez de la SBS. En este caso consideraremos la esperanza de vida a los 65 años, edad de jubilación legal.
En esa línea, el INEI (Instituto Nacional de Estadística e Informática) dice que la esperanza de vida para los hombres peruanos de 65 años es de 16 años más (81); y en el caso de las mujeres, de 19 años más (84), según su estudio Perú: Situación y Perspectivas de la Mortalidad por Sexo y Grupos de Edad, Nacional y por Departamentos, 1990-2025.
De otro lado, según la SBS, los afiliados a las AFP vivirían 18 años más (83) y las afiliadas 22 años más (87). Veamos los resultados del cruce de estos datos en ejemplos concretos.
El fondo sin retorno
Ejemplo 1
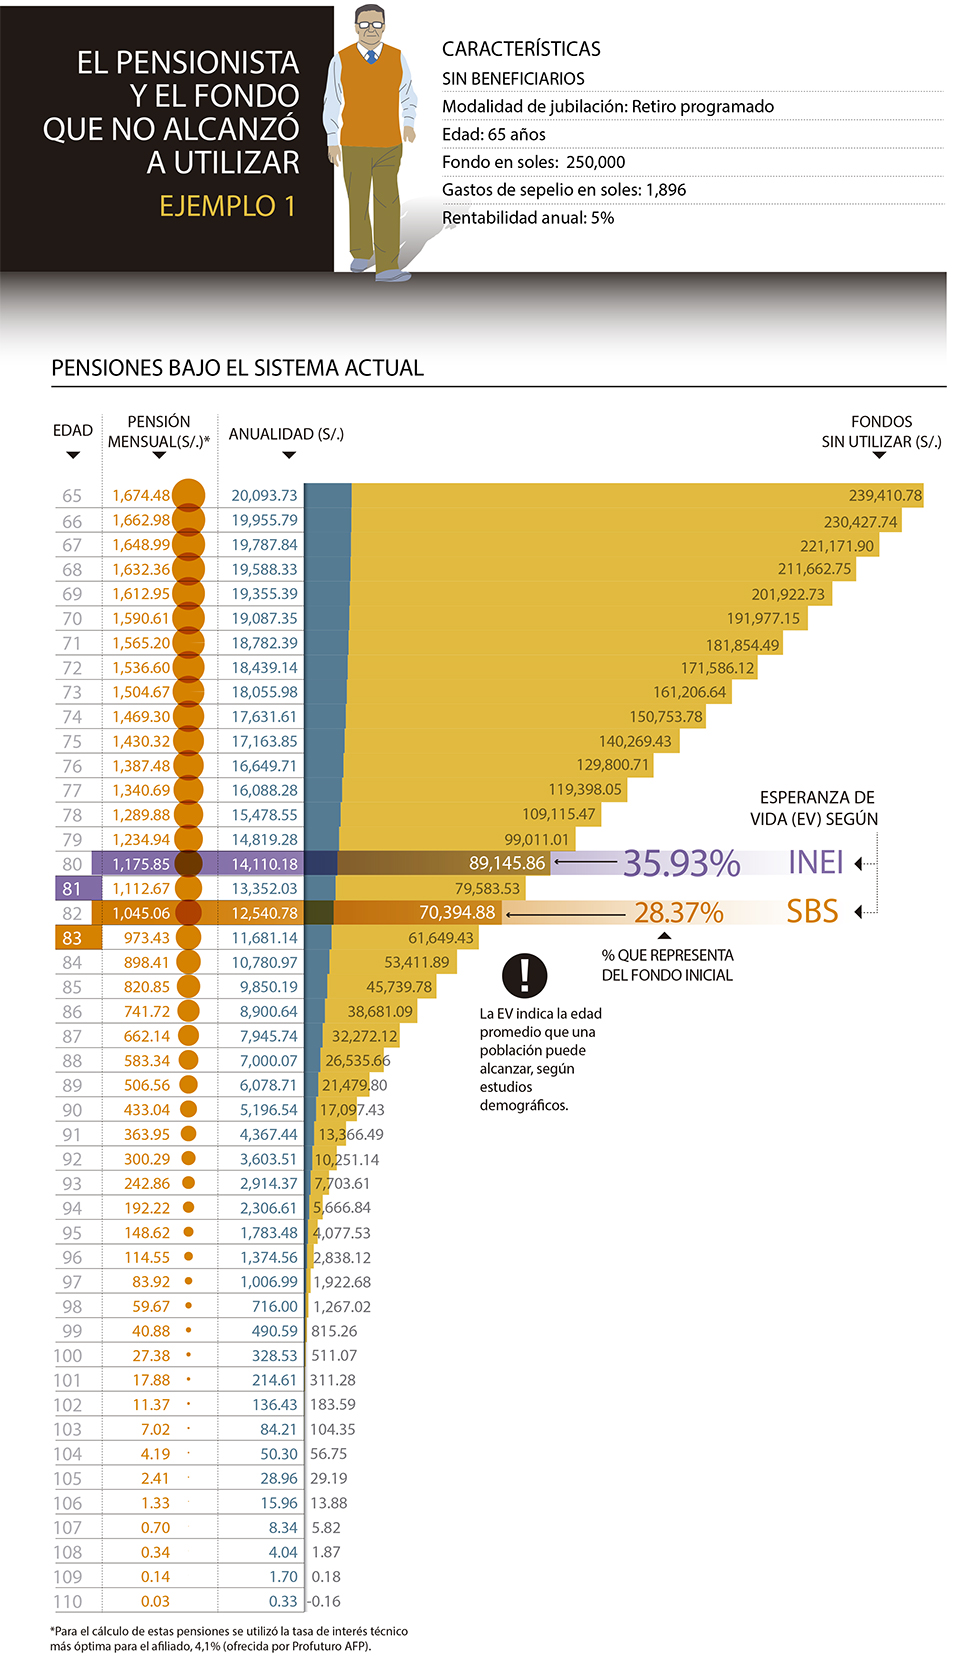
Un hombre acaba de llegar a los 65 años, edad de jubilación legal, y ha decidido solicitarla a su AFP, escogiendo la modalidad de retiro programado. Este personaje, aunque ficticio, nos ayudará a entender cuál es la realidad de miles de pensionistas.
El jubilado alcanzó un sueldo máximo de 2400 soles durante su vida laboral, y logró acumular un fondo de 250 mil soles. Además ha elegido que lo que vaya quedando en su cuenta, luego del pago paulatino de sus pensiones, sea invertido en el Fondo 2, para el cual la SBS prevé dos escenarios: una rentabilidad del 5 o 6% anual. Diremos, para efectos de este ejemplo, que la AFP del pensionista rentabilizará su dinero al 5% cada año.
Antes de cobrar su primera pensión, la administradora le retiene una “cuota mortuoria” de su fondo, cuota que suele oscilar entre los 1000 y 2000 soles, y que cubrirá los gastos de sepelio en el momento en que el jubilado fallezca. En este caso, la cuota asciende a 1896 soles.
El hombre no tiene beneficiarios: ni cónyuge o conviviente, ni hijos menores de edad o inválidos, y tampoco padres dependientes económicamente o inválidos. Pero de existir estos familiares, el efecto que tendría en su pensión sería negativo, ya que bajaría. Al estar solo, la previsión se hace exclusivamente en base a su expectativa de vida; pero de lo contrario, tendría que preverse un posible pago de pensiones de viudez y de orfandad.
Teniendo estas premisas, y en base a la tabla de mortalidad vigente, podemos ver a continuación cuál sería su récord pensionario:
Lo primero que advertimos es cómo el monto de sus pensiones mensuales disminuye considerablemente con el paso de los años. Esto llama la atención, pues, a mayor edad, los achaques suelen ir en aumento, y uno necesita más atención médica.
Veremos que su primera pensión mensual, correspondiente a los 65 años, será de 1674 soles.Cinco años después descenderá a 1591 soles y diez años después, a 1430.
Durante el que sería su último año de vida según el INEI, nuestro pensionista percibiría una pensión de 1176 soles, un monto 30% menor que el de su primera pensión.
Pero, notaremos una realidad mucho más grave: el jubilado fallecería sin utilizar 89 mil 146 soles, el 35.93% de su fondo de jubilación inicial. Si la administradora hubiera hecho una mejor labor de inversión, logrando una rentabilidad del 6%, el hombre habría fallecido sin usar 103 mil 475 soles, el 41,82% del fondo inicial.
Como vemos en la infografía, si consideramos la esperanza de vida según la SBS, los resultados mantendrían la misma tendencia.
Ahora, solo para apreciar la brecha, ¿cuál habría sido la diferencia si la AFP del jubilado hubiese calculado sus pensiones teniendo como premisa que viviría hasta los 81 años?
Sus pensiones en todo momento hubieran sido mayores. Por ejemplo, en el caso de las pensiones del primer año, estas hubieran sido mayores en un 23%, llegando a los 2067 soles. Diez años más tarde (a los 75), las pensiones del jubilado hubieran sido mayores en un 22%, ascendiendo a 1738 soles. Diferencias porcentuales que seguramente se traducirían en una vejez menos apretada.
Probemos con otro caso.
Ejemplo 2
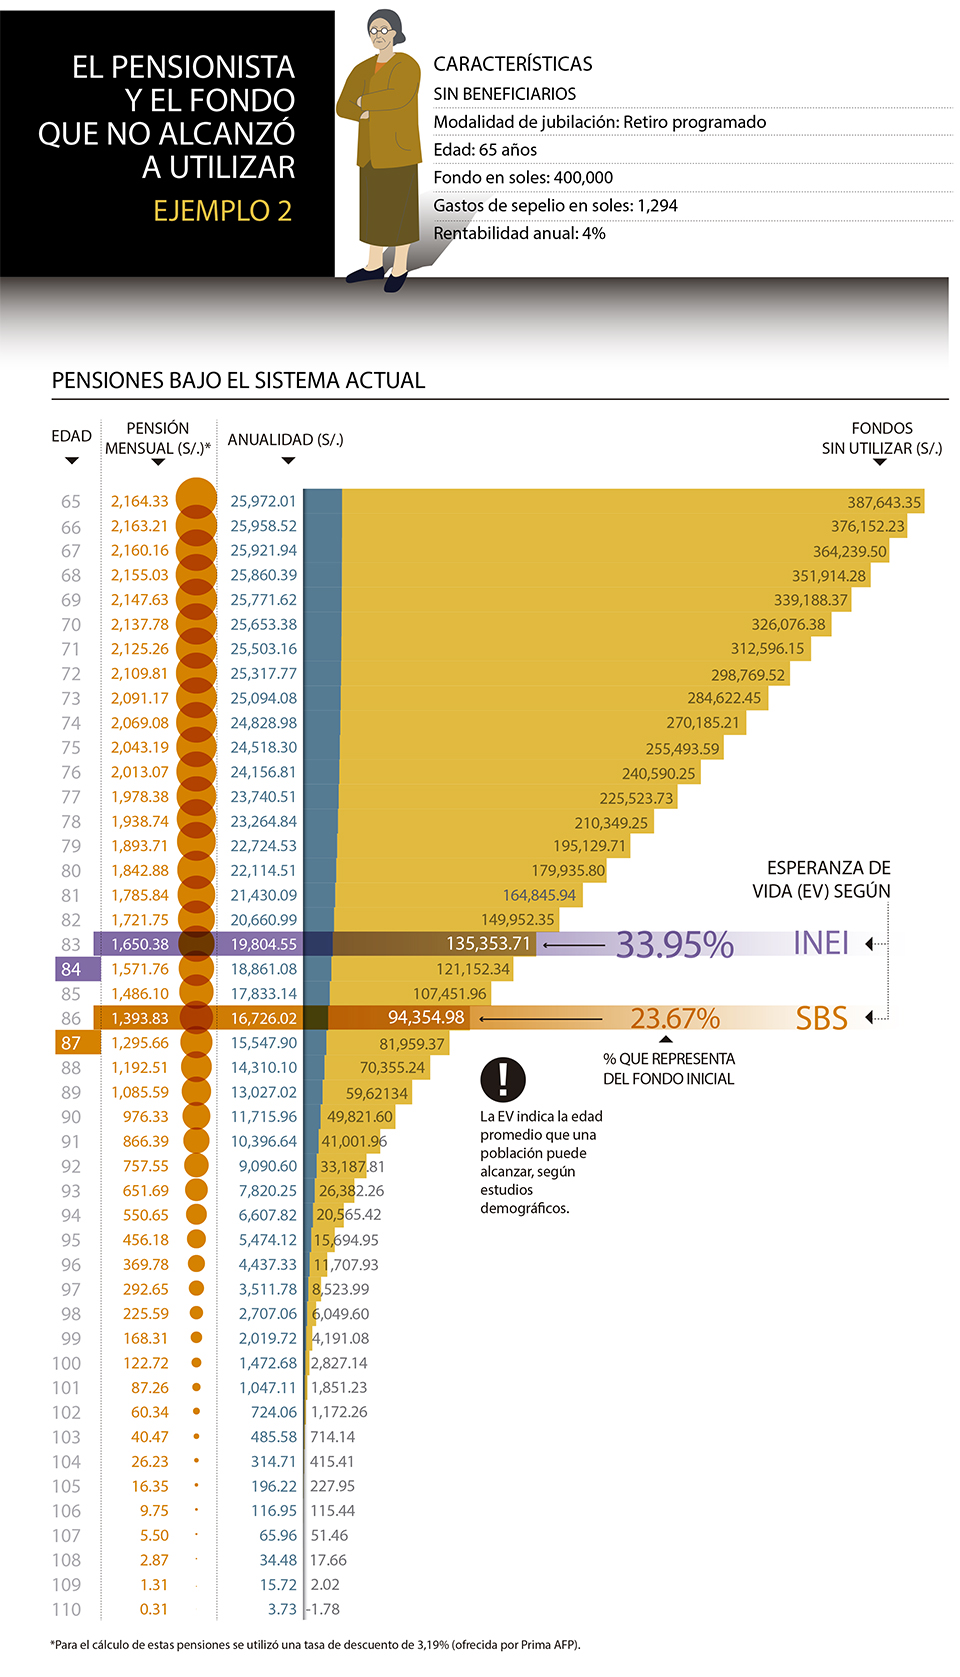
Una mujer que alcanzó un sueldo máximo de 4 mil 500 soles durante su vida laboral logró acumular un fondo de 400 mil soles. Cumplió los 65 años y decidió jubilarse por retiro programado.
Esta afiliada tampoco tiene beneficiarios, y decidió que lo que fuera quedando en su cuenta se invirtiera en el Fondo 1 (el más conservador), para el que se plantea una rentabilidad del 3 o 4% anual, según la SBS. Diremos, para este ejemplo, que la AFP rentabilizará su dinero al 4% cada año. Por otra parte, el pago de sus gastos de sepelio sería de 1 294 soles.
Veamos ahora cuál sería su récord pensionario:
Nuevamente advertimos cómo el monto de sus pensiones mensuales disminuye con el paso de los años. Así, la primera pensión de la señora sería de 2 mil 164 soles, y quince años después descendería a 1,843 soles. Durante el que sería su último año de vida según el INEI, percibiría una pensión de 1,650 soles, un monto 24% menor que el de su primera pensión.
Pero lo más grave es que la jubilada fallecería sin haber utilizado 135 mil 354 soles, monto que en relación al fondo inicial representaría el 33.95%.
Si la mujer hubiera elegido el Fondo 2, obteniendo una rentabilidad del 6%,
habría fallecido sin utilizar 194 mil 378 soles, el 48.75% de su fondo de jubilación inicial. 
Veremos otra vez que incluso si consideramos la esperanza de vida según la SBS, la tendencia se mantendría.
Nuevamente, solo para visualizar la brecha, ¿cuál habría sido la diferencia si la AFP de la jubilada hubiese calculado sus pensiones teniendo como premisa que viviría hasta cumplir los 84 años (su esperanza de vida según el INEI)?
Como en el caso anterior, sus pensiones hubieran sido mayores todos los años. En el caso de las correspondientes al primer año, estas hubieran sido mayores en un 22%, llegando a los 2 mil 644 soles. Diez años más tarde (a los 75), la mujer hubiera recibido pensiones 21% más altas, es decir de 2 mil 479 soles.
Al exponer estos resultados ante los funcionarios de la SBS, en una reunión que tuvo lugar el pasado viernes 25 de abril, ellos intentaron justificarlos.
“Mal haría el producto [traducción: la cuenta de un jubilado por retiro programado] en agotar la cuenta durante solamente la vida o la probabilidad de vida del afiliado titular.Tiene que guardar recursos para pagar eventualmente las pensiones de sobrevivencia”, sostuvo Héctor Cusman, jefe del Departamento de Supervisión de pensiones de la SBS.
Según Cusman, el retiro programado, como las demás opciones de jubilación, sigue una idea: “Pensar tanto en el uno como en el otro”. Por ello sería normal que un jubilado con beneficiarios fallezca sin utilizar buena parte de su fondo, porque el sistema está diseñado para ayudar, con pensiones de sobrevivencia, a los dependientes que sobreviven al que fue un jubilado con pensiones, además de exiguas, recortadas.

Héctor Cusman, jefe del Departamento de Supervisión de pensiones de la SBS. (Foto: IDL-Reporteros)
Alberto Campos, vicepresidente de la Asociación de Trabajadores Afiliados de las AFP, está en abierto desacuerdo. Opina que la prioridad respecto al uso del fondo la debería tener el jubilado, a quien mes a mes se le recortó el 10% de su sueldo, y no a sus beneficiarios.
Frente a este tipo de objeciones, Elio Sánchez de la SBS señaló que se estaría hablando de un “homo economicus egoísta e individual”.
Lo cierto es que incluso cuando uno desea entender el razonamiento aparentemente filantrópico del ente regulador, este hace aguas por todas partes.
¿Por qué? Basta con volver a los ejemplos explicados.
Estos correspondían a pensionistas sin beneficiarios. En sus casos, la justificación de la SBS de guardar una porción del fondo para sus beneficiarios no se cumple. Y aun así, considerando diferentes escenarios, los porcentajes del fondo que el jubilado y la jubilada no utilizarían a su muerte continúan siendo considerables.
Además, así se quisiera proteger a la familia, con el descenso paulatino de las mensualidades y el recortado porcentaje de las pensiones de sobrevivencia, solo se garantizaría el paso de la penuria del pensionista a la miseria de los beneficiarios.
Pero hay una grieta más en la justificación de la SBS, que, si se sigue el razonamiento de Cusman, la pone en la categoría de “SBS economicus egoísta e individual”. Como vemos en la infografía, si los beneficiarios son muchos y la suma de sus porcentajes excede el 100%, la AFP efectúa un recálculo proporcional de los porcentajes, lo que implicaría que a cada beneficiario le tocaría un porcentaje menor de la pensión que el jubilado recibía en vida.
Sin embargo, no se prevé bajo la misma lógica del recálculo proporcional, la situación contraria. Es decir que al quedar solo uno o dos beneficiarios, pueda efectuarse el recálculo proporcional de los porcentajes, resultando estos mayores. Si, por ejemplo, solo existiese el cónyuge sin hijos a este solo le corresponderá el 42% de la pensión y el resto seguiría siendo invertido por la AFP.
De manera que el razonamiento presuntamente filantrópico de Cusman y Sánchez deja en terreno resbaladizo a la SBS.
El problema
Entonces, ¿qué es lo que pasa?, ¿por qué incluso cuando no existen beneficiarios existe un alto riesgo de no recibir buena parte del fondo que, por derecho, pertenece al jubilado? Es evidente que hay una retención indebida del dinero del jubilado, hecho que empobrece su calidad de vida.
Ciertamente varias personas vivirán más que el promedio y, por tanto, el fondo no tendría que acabarse por completo a la edad de esperanza de vida. Pero que una jubilada fallezca sin haber usado el 48.75% de su fondo inicial resulta tanto injusto como vergonzoso.
Pero, mientras tanto y al final de cuentas: ¿quién se beneficia con este sistema? La respuesta no es difícil de imaginar: las AFP.
"Pero, mientras tanto y al final de cuentas: ¿quién se beneficia con este sistema? La respuesta no es difícil de imaginar: las AFP".
Está claro que las AFP no se quedan con el dinero del jubilado fallecido. Pero gracias a los cálculos actuales de entrega de pensiones, las administradoras pueden invertir por más tiempo el dinero de los afiliados.
Como vimos en un reportaje previo, las AFP tienen una marcada inclinación por redirigir las inversiones hacia los grupos económicos a los que pertenecen (Ver: “
Ventajas de tener una AFP”).
La otra “gran” opción
“El producto más importante es la renta vitalicia”, señaló Sánchez de la SBS en referencia a las diferentes variantes de esta modalidad de jubilación. La renta vitalicia es la opción elegida por más del 80% de los pensionistas, aunque no hay razones lógicas para hacerlo.
En este caso, el afiliado entrega la propiedad de su fondo de jubilación a una aseguradora, que a cambio se compromete a pagarle una pensión constante hasta el día de su muerte. Una mensualidad que suele ser más baja que las primeras que hubiera recibido por retiro programado.
Además, esta modalidad de pensión no genera herencia en ningún caso, a diferencia del retiro programado. Aquí sí que la SBS acepta sin problemas la posición del “homo economicusegoísta e individual”.
El negocio del seguro radica, entonces, en que el pensionista fallezca antes de consumir el fondo, y en la liquidez que le da este último para gestionar inversiones.
Dos posibles salidas
Ante opciones tan limitadas y desfavorables, resulta lógico ensayar otras mejores de administración de los fondos de jubilación.
El mercado financiero que han originado las CTS (Compensación por Tiempo de Servicio) es un ejemplo a considerar. Actualmente 32 empresas financieras brindan el servicio, de las cuales más de la mitad ofrecen una Tasa de Rendimiento Efectivo Anual (TREA) mínima de 6% o más. Actualmente, la mejor tasa pertenece a Financiera TFC con 9%.
Además, las reglas de administración de las CTS intentan establecer un punto de equilibrio entre los derechos de su titular y la prudencia financiera. Aquel solo podrá efectuar retiros parciales de libre disponibilidad hasta cubrir el 50% de su saldo. Es decir, prevé el riesgo de que el titular haga una mala administración de su dinero y termine sin un sol, un peligro que los funcionarios de la SBS traen a colación recurrentemente.
Un fenómeno similar al de este nuevo mercado podría ocurrir con los fondos de pensiones, si se autorizara su salida del cautiverio de las AFP y las aseguradoras. Además se tendría, un beneficio invaluable: el jubilado lograría poder de decisión sobre su fondo, y en ningún caso perdería su propiedad.
Una segunda opción es la que el congresista Víctor Andrés García Belaúnde está promoviendo desde su despacho. Se propone que “llegados los 65 años, una parte del fondo que cubra una remuneración mínima vital se queda allí [en la AFP] y que la diferencia se la pueda llevar el jubilado”, explicó el economista Carlos Urrunaga, asesor del congresista por Acción Popular-Frente Amplio.
Entre tanto queda claro que mientras el organismo de control mire para otro lado, mientras no se informe a los jubilados de manera clara cómo se calculan sus pensiones; el beneficio para los grupos económicos dueños de las AFP y las aseguradoras no tendrá fin, a costa, por supuesto, de los afiliados♦